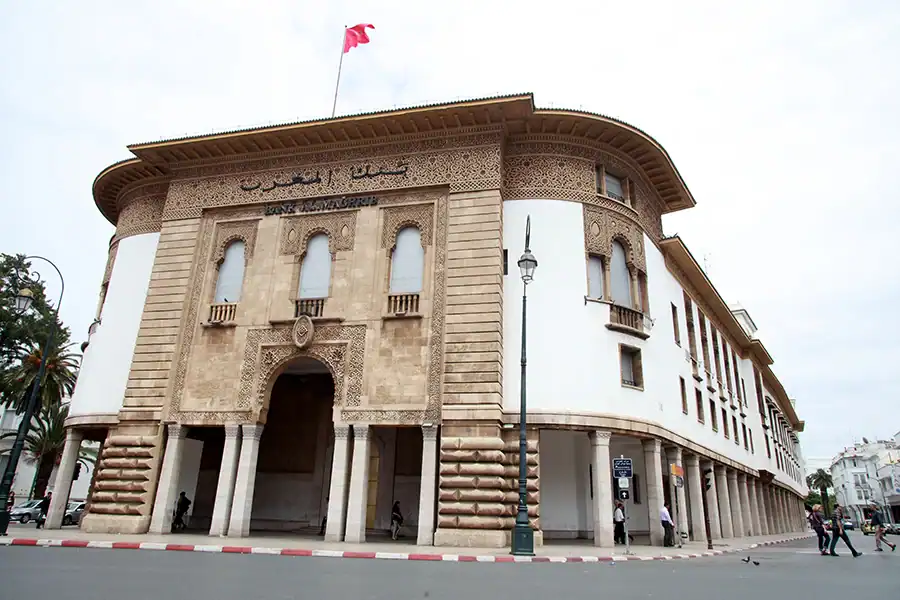
عزز القطاع المصرفي المغربي حضوره في المشهد المالي الإفريقي، بعدما نجحت ثلاثة بنوك مغربية في حجز مواقع ضمن قائمة أكبر عشرة بنوك في القارة من حيث إجمالي الأصول، وفق ترتيب يستند إلى البيانات المالية المتاحة حتى نهاية يونيو 2026.
ويتعلق الأمر بكل من التجاري وفا بنك، والبنك الشعبي المركزي، وبنك إفريقيا، التي حلت في المراكز السابع والتاسع والعاشر على التوالي، ضمن تصنيف أعده موقع First Bank المصري، اعتماداً على حجم الأصول المعلنة للبنوك الإفريقية.
وبلغت أصول التجاري وفا بنك نحو 87.94 مليار دولار، فيما سجل البنك الشعبي المركزي قرابة 62.18 مليار دولار، بينما وصلت أصول بنك إفريقيا إلى حوالي 51.03 مليار دولار. وتضع هذه الأرقام المغرب ضمن ثلاث دول تهيمن على المراكز العشرة الأولى، إلى جانب جنوب إفريقيا ومصر.
جنوب إفريقيا تتصدر الترتيب والمغرب يحجز ثلاثة مقاعد
تظهر معطيات التصنيف استمرار الثقل المالي لجنوب إفريقيا في القطاع المصرفي الإفريقي، بعدما استحوذت بنوكها على خمسة مراكز ضمن قائمة أكبر عشرة بنوك. وجاءت مصر في المركز الثاني من حيث عدد المؤسسات الممثلة ببنكين، مقابل ثلاثة بنوك مغربية.
وتصدر Standard Bank Group الجنوب إفريقي القائمة بأصول بلغت نحو 232.27 مليار دولار، متبوعاً بالبنك الأهلي المصري بأصول قاربت 197.98 مليار دولار، ثم مجموعة FirstRand الجنوب إفريقية بنحو 167.31 مليار دولار.
وحلت مجموعة Absa في المركز الرابع بأصول بلغت 139.23 مليار دولار، تلتها Nedbank بنحو 98.21 مليار دولار، فيما جاء بنك مصر في المرتبة السادسة بأصول قاربت 94.98 مليار دولار.
أما التجاري وفا بنك، فاحتل المركز السابع، متقدماً على بنك Investec الجنوب إفريقي، الذي سجل أصولاً تناهز 84.66 مليار دولار. وجاء البنك الشعبي المركزي تاسعاً، بينما أكمل بنك إفريقيا قائمة العشرة الأوائل.
وتكشف هذه الأرقام عن تفاوت واضح في أحجام المؤسسات المصرفية الكبرى بالقارة؛ إذ تتجاوز أصول البنك المتصدر أربعة أضعاف أصول البنك الذي أنهى القائمة في المركز العاشر. كما تعكس تمركز جزء كبير من النشاط المصرفي الإفريقي لدى مجموعات كبرى تمتلك قواعد مالية واسعة وقدرة على العمل في أسواق متعددة.
ماذا تعني هذه النتائج بالنسبة إلى القطاع المصرفي المغربي؟
لا تقتصر أهمية حضور ثلاثة بنوك مغربية في المراتب العشر الأولى على الترتيب وحده، بل تعكس حجم المؤسسات المصرفية الوطنية وموقعها داخل السوق الإفريقية، خصوصاً في ظل توسع عدد من المجموعات المغربية خارج الحدود.
ويُعد الانتشار الجغرافي أحد العناصر التي تمنح البنوك الكبرى فرصاً إضافية لتنويع أنشطتها ومصادر دخلها، من خلال تمويل الشركات والتجارة والاستثمار، وتقديم الخدمات المصرفية للأفراد والمقاولات في أسواق مختلفة.
وقد راكمت المجموعات المصرفية المغربية حضوراً في عدد من البلدان الإفريقية، ما جعلها جزءاً من البنية المالية التي تدعم المبادلات التجارية والاستثمارات العابرة للحدود. وتكتسب هذه الشبكات أهمية في سياق تنامي الحاجة إلى تمويل المشاريع والبنيات التحتية، وتوسيع الخدمات المالية، ومواكبة نشاط المقاولات التي تعمل في أكثر من سوق إفريقية.
غير أن حجم الأصول لا يقدم، بمفرده، صورة كاملة عن قوة أي مؤسسة مصرفية. فالأصول تعكس حجم الميزانية، لكنها لا تكفي للحكم على مستوى الربحية أو جودة القروض أو قدرة البنك على مواجهة المخاطر المالية. ولهذا تظل قراءة موقع البنوك المغربية مرتبطة أيضاً بمؤشرات أخرى، من بينها رأس المال الأساسي، والنتائج المالية، ونسبة القروض المتعثرة، والسيولة.
البنوك المغربية حاضرة أيضاً في تصنيف رأس المال الأساسي
وإلى جانب ترتيب البنوك بحسب إجمالي الأصول، أظهر تصنيف African Business لأكبر 100 بنك إفريقي لعام 2026 حضوراً مغربياً لافتاً على مستوى رأس المال الأساسي، المعروف باسم Tier 1 Capital.
فوفق التصنيف المنشور في أكتوبر الجاري، جاء التجاري وفا بنك في المركز الثالث قارياً من حيث رأس المال الأساسي، فيما احتل البنك الشعبي المركزي المركز السادس، وحل بنك إفريقيا في المركز التاسع. ويعزز هذا الترتيب صورة الحضور المغربي، إذ لا يقتصر على حجم الميزانيات، بل يمتد إلى قاعدة رأسمالية تمثل أحد المؤشرات المهمة لقياس قدرة البنوك على امتصاص الخسائر ومواجهة المخاطر.
ووفق African Business، ارتفع مجموع رأس المال الأساسي لأكبر 100 بنك في إفريقيا بنسبة 23 في المائة، ليصل إلى نحو 155 مليار دولار، مقابل 126.1 مليار دولار في تصنيف العام السابق. كما ارتفع مجموع أصول هذه المؤسسات بنسبة 16 في المائة، إلى حوالي 1.8 تريليون دولار.
ويستند هذا التصنيف إلى أحدث البيانات المالية المتاحة لكل مؤسسة، مع تحويل الأرقام المعلنة بالعملات المحلية إلى الدولار الأمريكي. لذلك قد تتأثر المقارنات السنوية بتغيرات أسعار الصرف واختلاف تواريخ نشر النتائج المالية.
تحديات النمو والتمويل والرقمنة
في المرحلة المقبلة، سيكون التحدي أمام البنوك المغربية الكبرى هو الحفاظ على نموها وتوسيع حضورها الإفريقي، بالتوازي مع مواصلة تمويل الاقتصاد الوطني والاستجابة للتحولات التي يعرفها القطاع المالي.
وتشمل هذه التحديات تمويل المقاولات الصغيرة والمتوسطة، ومواكبة الاستثمارات في البنيات التحتية والقطاعات الإنتاجية، وتطوير الخدمات الرقمية، وتعزيز الشمول المالي، إلى جانب التعامل مع تغير شروط التمويل والمخاطر المرتبطة بالاقتصادات التي تنشط فيها هذه المؤسسات.
كما يفرض التوسع خارج المغرب على المجموعات المصرفية تدبير مخاطر متنوعة، ترتبط باختلاف الأطر التنظيمية والظروف الاقتصادية وأسعار الصرف من بلد إلى آخر. ويظل الحفاظ على جودة الأصول والملاءة المالية عنصراً أساسياً لضمان استدامة النمو، خصوصاً في بيئة اقتصادية تتسم بتفاوت مستويات التنمية والولوج إلى التمويل بين الأسواق الإفريقية.
ويؤكد وجود ثلاثة بنوك مغربية ضمن أكبر عشرة بنوك إفريقية من حيث الأصول، إلى جانب حضورها المتقدم في تصنيف رأس المال الأساسي، الوزن الذي باتت تمثله هذه المؤسسات في القطاع المصرفي القاري. لكن الأهمية الاقتصادية لهذا الحضور ستظل مرتبطة بقدرتها على تحويل حجمها المالي وانتشارها الجغرافي إلى تمويل منتج واستثمارات مستدامة وخدمات أكثر كفاءة للأفراد والمقاولات.